会計・経営
売上を追い求めるのか、利益を重視するのか
POINT
大切なのは、売上だけでなく、利益と資金繰りを一緒に確認することです。売上が増えても、原価や経費がそれ以上に増えたり、入金より先に支払いが発生したりすれば、経営が楽になるとは限りません。
「売上か利益か」の二択ではなく、どの取引で利益を確保し、いつ資金を回収できるかを考えます。この記事では、確認したい数字と、改善に取り組む順序を整理します。
利益と資金繰りを分けて考える
粗利益と経費を分けて確認する
売上総利益(粗利益)は、売上高から売上原価を差し引いた金額です。そこから販売費及び一般管理費を差し引くと、営業利益になります。まずは売上・粗利益・経費を分けて確認します。
売上が増えているのに営業利益が減っている場合は、値引きや原価の上昇で粗利益率が下がっていないか、人件費や広告費などが増えていないかを調べます。商品・サービス別や取引先別に見ると、改善すべき箇所を探しやすくなります。
ただし、新規事業や成長投資では、先に費用が発生することもあります。短期的な赤字だけで否定せず、投資回収の見通しと、それまでの資金を確保できるかを確認します。
売上の計上と入金には時間差がある
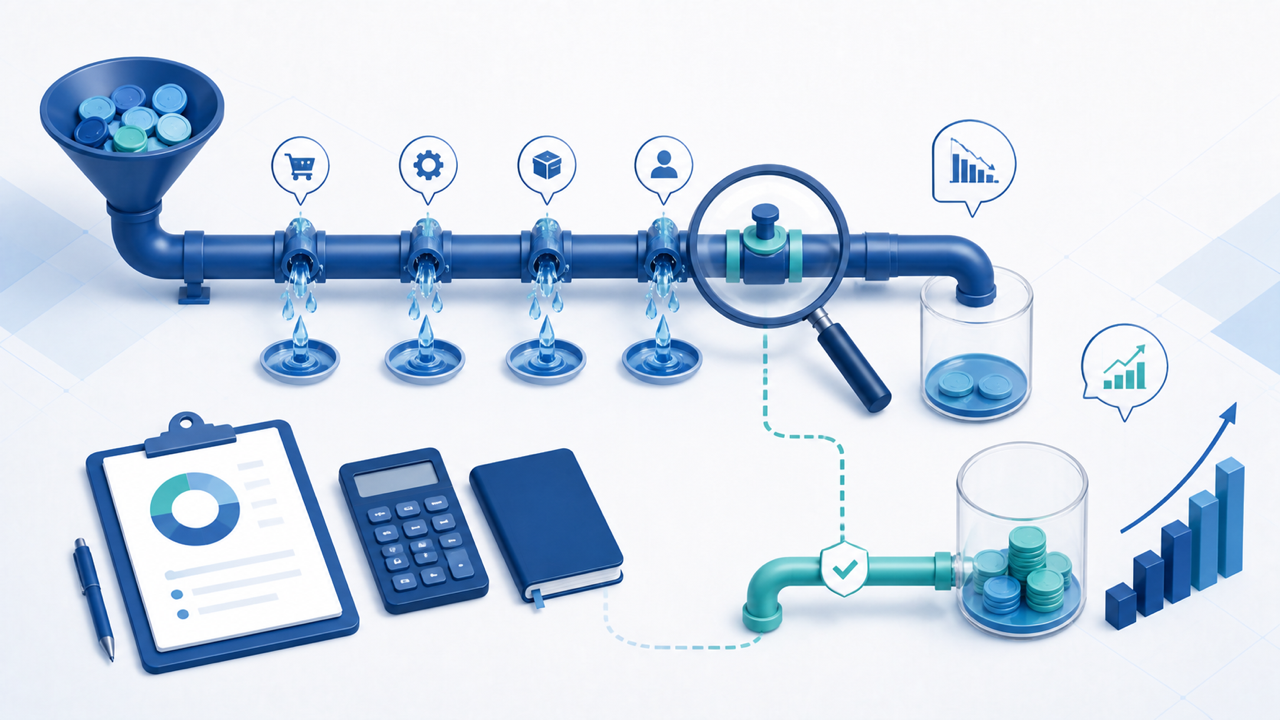
売上を計上しても、代金がすぐに入金されるとは限りません。売掛金の回収前に、仕入代金や人件費などの支払いが来る場合があります。
そのため、利益が出ていても資金繰りが厳しくなることがあります。受注を増やす際は、採算に加えて入金日・支払日と必要な運転資金を確認します。
試算表だけでなく、売掛金の回収予定、仕入・経費の支払予定、借入金の返済予定を資金繰り表にまとめ、手元資金が不足する時期がないかを見通すことが大切です。
利益を増やすためにできること
値引き・受注条件を見直す
値引きや受注拡大が有効かどうかは、販売数量の増加、追加で発生する原価・人件費、対応できる業務量などによって変わります。売上目標だけで判断せず、増える収入と費用を比較します。
採算の合わない条件が続く場合は、価格だけでなく、提供範囲・納期・追加作業の料金・入金条件も見直します。取引先の価値を決めつけるのではなく、取引条件と対応負担を具体的に確認することが出発点です。
コストは削減効果と事業への影響を確認する
仕入価格、使っていない契約、広告の費用対効果などを確認します。ただし、品質やサービス、将来の売上に必要な支出まで一律に削減しないことが重要です。
在庫については、売れ行きや納期を踏まえて発注量を調整します。在庫の圧縮は資金負担の軽減につながり得ますが、在庫が減った分だけ利益が増えるわけではありません。
家賃などの固定的な経費も含めて見直し、削減できる金額だけでなく、実施にかかる費用や事業への影響も確認します。
業務改善は時間と費用の両面で判断する
二重入力、手戻り、長い会議など、時間がかかっている作業を確認します。業務の分担や承認手順を整理し、必要に応じてExcelやクラウドツールを活用します。
作業時間が短くなっても、それだけで人件費が減るとは限りません。残業や外注費の削減につながるか、空いた時間を営業や顧客対応に回せるかまで考えます。
ツール導入は目的ではなく手段です。導入・運用費用と削減できる時間、ミスの減少などを比較し、小さく試して効果を確認します。
まとめ
売上の増加を、利益と資金繰りの改善につなげることが大切です。まずは粗利益・経費・入出金の予定を確認し、自社の課題に合わせて価格、取引条件、コスト、業務の進め方を見直します。
当事務所では、利益改善・資金繰りについて、顧問契約のない方からのスポット相談も受け付けています。「売上は増えているのに利益が残らない」「支払いが続くと資金が足りない」など、気になっていることからご相談ください。支援内容と料金は事前にご案内します。