会社の数字を経営判断に
会社の数字を毎月どう見る?
経営判断につなげる確認の順番
月次の試算表や会計ソフトの画面には、たくさんの数字が並びます。経理がまとまっても、「今月、何が変わったのか」「次に何を決めればよいのか」が見えにくいことはあります。
最初からすべての勘定科目を読む必要はありません。数字の確認状況を確かめ、利益と資金を分けて見て、気になる変化を一つ選ぶ。 この順番なら、毎月の報告を次の行動につなげやすくなります。
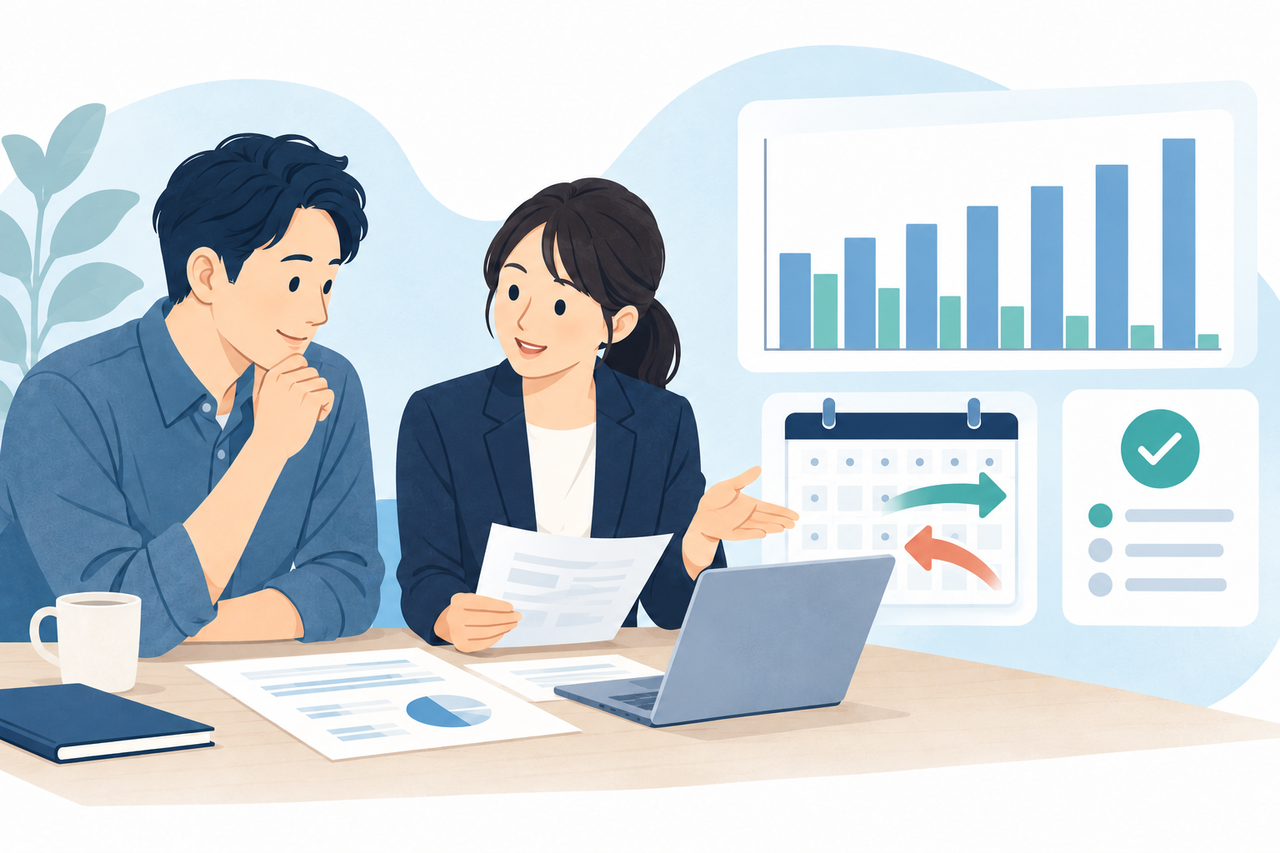
まず、どこまで確認できた数字かを聞く
試算表を受け取ったら、対象月と集計期間に加えて、資料の不足や未処理の取引がないかを確認します。特に、売上・仕入の計上、預金残高、売掛金・買掛金の内訳など、今月の判断に影響する項目を押さえます。
ここで目指すのは、経営者が仕訳を一件ずつ点検することではありません。経理担当者や税理士と、「確認済みの数字」「まだ動く可能性がある数字」を共有することです。速報値を使う場合も、未確定の内容と影響が分かるようにしておきます。
資料がなかなか集まらない場合は、数字の読み方より先に、提出先・担当者・期限を整える必要があります。月次決算を早める経理フローの見直し方と法人の月次経理チェックリストで、締めるまでの作業を整理しています。
次に、売上から営業利益までを一続きで見る
損益計算書では、売上高だけで判断せず、売上総利益と販売費及び一般管理費、その結果としての営業利益を続けて見ます。売上総利益は、売上高から売上原価を差し引いたものです。会計上の売上原価の範囲や区分は事業によって異なるため、自社の集計方法を確かめてください。
例えば、売上が増えても、仕入価格の上昇や値引き、外注費の増加で売上総利益が伸びなければ、売上だけを増やす方針は見直しが必要かもしれません。逆に、費用が増えた月でも、採用や設備導入など計画した支出であれば、増加の理由と今後の見込みを確認します。
一か月の数字には季節性や一時的な取引が表れます。前月だけでなく、前年同月や当期の累計、計画があれば計画値とも比べます。比較するときは、対象期間・集計範囲・会計処理がそろっているかを確かめましょう。
参考:日本政策金融公庫「主な財務指標項目の説明」では、売上高総利益率などの意味を説明しています。
利益とは別に、手元資金と今後の支払いを見る
利益が出ていても、売掛金の入金前に仕入代金や給与の支払いが来ることがあります。借入金の元金返済や設備代金の支払いも、損益計算書の利益だけでは見えません。
月次報告では、現預金の残高に加え、主な売掛金の回収予定、買掛金・未払金の支払予定、借入金の返済、納税や設備投資の予定を確認します。支払いが近い場合は、会社全体の残高だけでなく、実際に引き落とされる口座と日付まで見ます。
予定を並べる方法は資金繰り表の作り方で紹介しています。日本政策金融公庫も、利益と現金の動きがずれる主な要因として、売掛金、在庫、借入返済、設備投資などを挙げています。
気になる変化を一つ選び、理由を確かめる
毎月すべての増減に説明を付ける必要はありません。まずは、経営判断に影響が大きい変化を一つ選びます。例えば「売上は増えたのに、売上総利益が伸びていない」という場合です。
試算表から分かるのは、何が変わったかです。なぜ変わったかは、販売数量・単価、商品や取引先の構成、仕入価格、外注の状況など、現場の情報と突き合わせて確かめます。「値引きが原因だろう」と最初から決めつけず、事実と仮説を分けておくと、次の打ち手を選びやすくなります。
売上の変化を数量と単価に分ける方法は、増減分析の記事で具体的に紹介しています。
具体例:売上が増えたのに、利益と資金はどうなった?
次は、確認の順番を示すために作成した架空の会社の例です。両月とも同じ集計範囲・会計処理で月次の確認が終わっているものとします。実在する会社の数値ではありません。
月次の損益(単位:万円。売上総利益率のみ%)
表は横にスクロールできます。
| 項目 | 2025年9月 | 2026年9月 | 増減 |
|---|---|---|---|
| 売上高 | 1,000 | 1,200 | 200 |
| 売上原価 | 600 | 840 | 240 |
| 売上総利益 | 400 | 360 | △40 |
| 売上総利益率 | 40.0% | 30.0% | △10.0ポイント |
| 販売費及び一般管理費 | 300 | 320 | 20 |
| 営業利益 | 100 | 40 | △60 |
2026年9月の売上総利益は1,200-840=360万円、営業利益は360-320=40万円です。売上高は前年同月より200万円増えましたが、売上原価が240万円、販売費及び一般管理費が20万円増え、営業利益は60万円減りました。
ここで分かった事実は、売上総利益率が40.0%から30.0%に下がったことです。値引き、仕入価格の上昇、販売した商品の構成など、理由はこの表だけでは決められません。経営者と担当者で、商品・取引先別の売上と原価を確認し、どの取引で変化したかを調べます。
さらに、翌月1日時点の現預金残高が200万円、20日までの入金予定が150万円、支払予定が420万円だとします。予定どおりでも、20日までの収支を合計すると200+150-420=△70万円です。営業利益が40万円あることと、支払日に必要な資金が足りることは別です。実際には入出金の日付と口座を並べ、いつ不足するかを確認します。
この例で次に決めることは二つあります。一つは、営業・購買の資料を使って売上総利益率が下がった理由を確かめること。もう一つは、売掛金の回収予定と支払日を確認し、不足が見込まれる時期より前に資金対応を検討することです。翌月は、確認した理由に対して取った行動と、売上総利益率・資金見通しの変化を振り返ります。
最後に「誰が、いつまでに、何をするか」を残す
数字を確認したら、次の行動を一つ決めます。たとえば、利益率が下がった取引を営業担当者と確認する、回収が遅れている売掛金の入金予定を確かめる、翌月の支払予定を更新する、といった行動です。原因が未確認なら、まず調べること自体を次の行動にします。
会議で使うメモは、次の項目だけでも始められます。数値は試算表や元資料から転記し、対象期間と単位を付けてください。
表は横にスクロールできます。
| 今月の確認項目 | 記入する内容 |
|---|---|
| 対象期間・数字の状態 | 何月分か。確定済みか、何が未確認か |
| 気になる変化 | 前年同月・計画などと比べ、何が変わったか |
| 理由の確認 | 分かっている事実と、これから確かめる仮説 |
| 次の行動 | 担当者、確認する資料、期限 |
| 次回の確認 | 行動の結果をいつ、どの数字で見るか |
先ほどの架空例なら、「営業責任者が次の会議までに商品別の販売数量・単価・値引きを確認する」「経理担当者が支払予定日の前に売掛金の回収日と口座別の残高見込みを更新する」と記入します。担当者と期限まで決めておくと、次回の会議で確認結果から話を始められます。
翌月は、前回決めた行動の結果から確認します。数字を見る時間を、報告を受けるだけの時間で終わらせず、判断と振り返りの場にしていきましょう。
よくある質問
試算表がまだ完成していない月は、何も判断できませんか?
完成を待たずに、確認できている売上や入出金予定を使って検討できることもあります。ただし、未入力・未確認の範囲と、その影響を明示します。確定した数字と速報値を混同せず、確定後に差を確認してください。
毎月、どの数字を見ればよいですか?
まずは売上高、売上総利益、営業利益、現預金と今後の入出金予定を確認します。そのうえで、自社の判断に必要な項目を加えます。たとえば案件別の採算や在庫の動きなどは、事業の内容に応じて選びます。
数字が変わった理由を、試算表だけで説明できますか?
試算表は変化を見つける入口です。原因を確かめるには、販売・仕入・案件などの元データや、担当者が把握している実態との照合が必要です。
毎月の数字を経営に使うために
当事務所では、月次推移の確認、利益構造や資金繰りの整理、経理・管理フローの見直しを支援しています。現在受け取っている資料と、数字を使って判断したいことを伺い、必要な支援範囲をご案内します。
執筆:岡田健志(公認会計士・税理士)。資料確認日:2026年10月19日。この記事の確認順と会議メモは一般的な管理方法の例です。自社の事業内容、会計処理、資金繰りに合わせて項目を選んでください。