住宅ローン控除 / 第2弾・スマホ入力編
住宅ローン控除をスマホで入力
登記簿・契約書・年末残高の「ここから、ここへ」。
公開:2026年10月9日 / 執筆:公認会計士・税理士 岡田健志
住宅ローン控除の必要書類をそろえたら、今度はスマホ版の確定申告書等作成コーナーへ。資料のどの数字を、どの名前の入力欄に入れるかを、国税庁の実画面例と対応させて確認します。
戸建て・マンションの面積、共有持分、居住用割合、ローン残高、連帯債務の負担割合を分けて整理します。
掲載画面は2025年分の国税庁公式画面例です。2026年分の画面を示すものではありません。2026年中に入居した方は、2027年に2026年分の作成コーナーで申告します。入居年や申告年を、図の年に合わせて入力しないでください。
画面は住宅区分・選択した回答・申告年分で変わります。初年度に表示されない欄も含む公式の共通画面例を、該当箇所に注記して掲載しています。資料側の丸囲みの数字は当事務所の架空例です。
まず動画で、入力の流れを確認
契約書・登記簿・年末残高等証明書の確認点を、約78秒のショート動画にまとめました。詳しい資料と入力欄の対応は、この下の図解で確認できます。
動画の画面例は2025年分です。申告する年分の画面と資料で確認してください。YouTubeで動画を開く →
1. 「住宅に関する控除」から、取得形態・入居日を選ぶ
所得や各種控除の入力を進め、「住宅に関する控除の入力」の「(特定増改築等)住宅借入金等特別控除」を選びます。続いて、実際の取得形態と居住開始年月日を選びます。
当事務所作成・架空の資料見本(実際の書類ではありません)
引渡し・入居の確認メモ
- 取得形態
- 住宅を新築/新築住宅を購入など、実際の形態
- 居住開始年月日
- 2025年6月15日
主例は2025年に新築戸建てへ入居した架空の単独所有の方。引渡し日・契約日と入居日を区別。
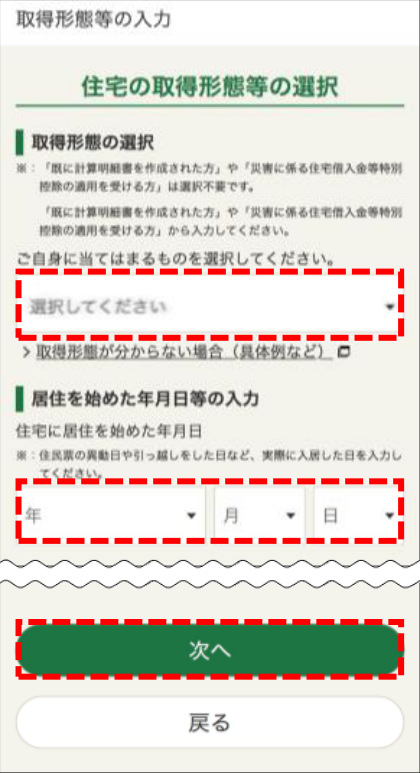
住宅についての質問では、区分建物か、共有者がいるか、事業用等に使う部分があるか、金融機関が調書方式に対応しているか、認定住宅等かを、資料に沿って選びます。マンションは一般に区分建物ですが、登記事項証明書で確認します。認定・省エネの区分は広告だけで選ばず、証明書類で確認します。
「必要書類と適用要件の確認」で不明な点があれば、確認してから進めます。画面を進めるために要件を満たす回答を選ぶことはしません。
参考:国税庁 東京国税局・2025年分の住宅ローン控除入力要領(PDF)、新築住宅の要件・提出書類、中古住宅の要件・提出書類。
2. 契約書の取得金額を、住宅・土地それぞれの欄へ
主例の取得金額は住宅2,200万円、土地1,800万円、合計4,000万円です。以下の丸囲みでは実際の入力欄に合わせて円で示します。
当事務所作成・架空の資料見本(実際の書類ではありません)
不動産売買契約書・金額の部分
- 住宅の取得対価(税込)
- ① 22,000,000円
- 土地の取得対価
- ② 18,000,000円
- 合計
- 40,000,000円
取得対価は共有持分を掛ける前の全体金額。諸費用込みの決済総額をそのまま住宅代金にしない。
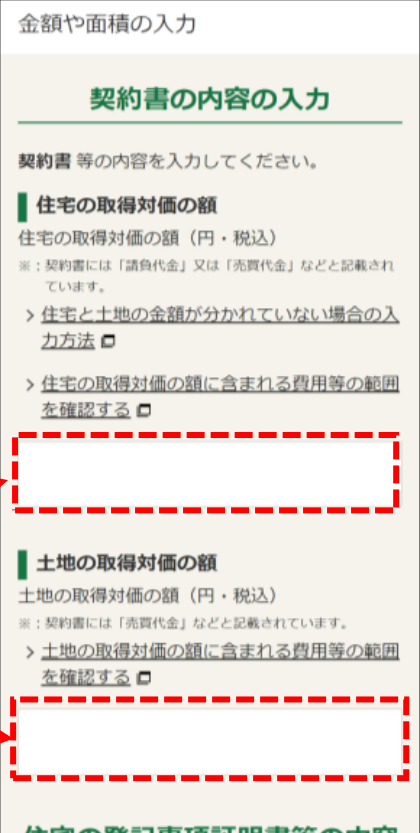
- ① 住宅の金額資料で確認:契約書の住宅・建物の取得対価(税込)入力先:「住宅の取得対価の額(円・税込)」この例は22000000。土地代金は住宅欄に含めません。
- ② 土地の金額資料で確認:契約書の土地・敷地の取得対価入力先:「土地の取得対価の額(円・税込)」この例は18000000。画面の欄名は「税込」でも、土地の譲渡自体に消費税を加算する意味ではありません。
- 補助金等がある場合資料で確認:補助金等の決定通知書と、契約金額への反映入力先:各取得対価の項目にある「補助金等」に関する入力控除される補助金等を別の項目で扱う画面では、取得対価から二重に差し引かないようにします。
住宅と土地の金額が分かれていないとき
画面の「住宅と土地の金額が分かれていない場合の入力方法」を確認します。契約書等に、建物に係る消費税額と税率が明らかなら、それを基礎に区分できる場合があります。課税されない中古住宅の売買など、同じ方法を一律に使えない場合もあります。
別の架空例:合計3,300万円、建物に係る消費税額100万円・税率10%なら、税抜建物1,000万円、税込建物1,100万円、土地2,200万円。合計1,100+2,200=3,300万円を照合します。消費税額が不明なら、売主等へ内訳を確認します。
参考:国税庁 東京国税局・2025年分の住宅ローン控除入力要領(PDF)。
3. 戸建ての登記簿:表題部の面積、甲区の持分を使う
当事務所作成・架空の資料見本(実際の書類ではありません)
建物の登記事項証明書・抜粋
- 表題部:床面積
- ③ 1階 52.34㎡ / 2階 45.66㎡
- 各階を合計
- ③ 98.00㎡
- 権利部(甲区):所有者・持分
- 単独所有(共有者なし)
床面積は登記上の数値を使います。広告・建築確認の面積と同じとは限りません。
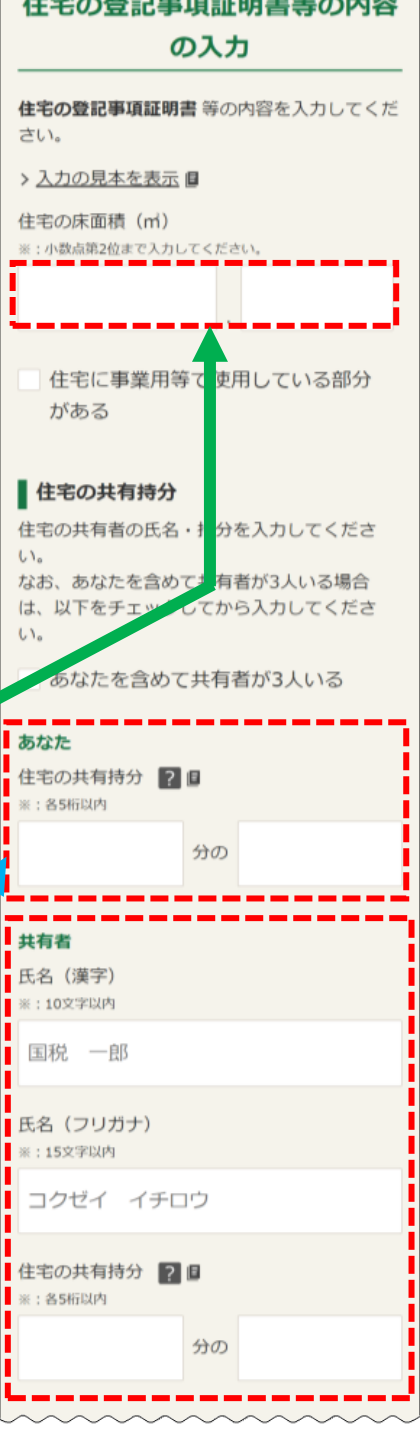
- ③ 床面積資料で確認:建物の表題部に記載された各階の床面積の合計入力先:「住宅の床面積(㎡)」52.34+45.66=98.00。この例は98.00を入力します。共有持分が2分の1でも49.00にして入力しません。
- 住宅の共有持分がある場合資料で確認:建物の権利部(甲区)にある申告する方の持分入力先:「あなたを含めて共有者が3人以下いる」等の選択と「あなた/住宅の共有持分」登記に「持分2分の1」なら「2 分の 1」。ほかの共有者の氏名・持分も、その方の登記内容に沿って入力します。単独所有を共有として入力する必要はありません。
当事務所作成・架空の資料見本(実際の書類ではありません)
土地の登記事項証明書・抜粋
- 表題部:地積
- ④ 125.50㎡
- 権利部(甲区):所有者・持分
- 単独所有(共有者なし)
- 表題部:不動産番号
- ⑤ 13桁の不動産番号
番号は実際の登記事項証明書で確認します。この図には架空番号も記載していません。
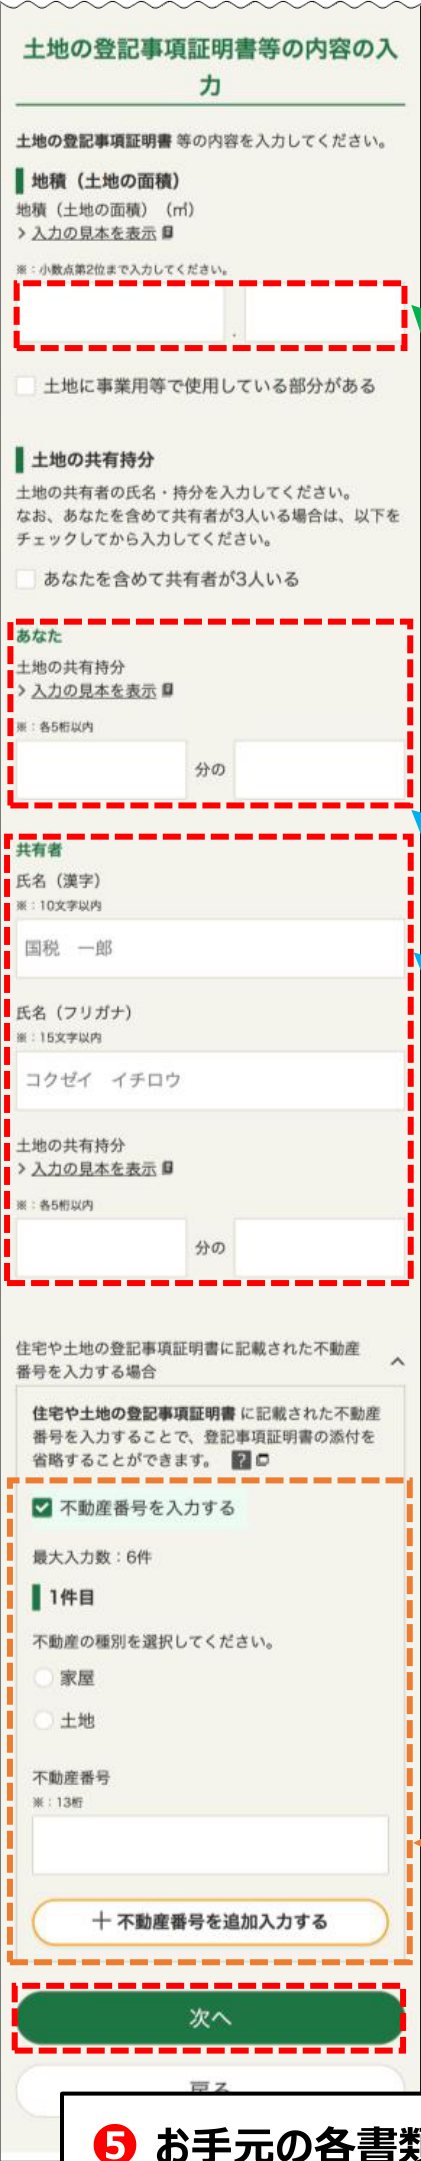
- ④ 土地の面積資料で確認:土地の表題部に記載された地積入力先:「地積(土地の面積)(㎡)」この例は125.50。土地に共有持分がある場合は「土地の共有持分」へ別に入力します。建物の持分と同じと決め付けません。
- ⑤ 不動産番号資料で確認:対象の建物・土地それぞれの表題部の不動産番号入力先:「不動産番号を入力する」→「不動産の種類」・「不動産番号」登記事項証明書の添付を省略するため番号を記載する場合。地番・家屋番号やマンションの部屋番号とは別です。複数物件があれば対象の番号を追加します。
4. マンションは「自己の専有部分」と「一棟全体」を区別
ここからは戸建てとは別の架空例です。区分建物を選ぶと、面積の入力欄が変わります。表題部の「専有部分の建物の表示」と「一棟の建物の表示」、敷地の表示を確認します。
当事務所作成・架空の資料見本(実際の書類ではありません)
マンションの登記事項証明書・抜粋
- 専有部分の建物の表示:床面積
- ⑥ 67.02㎡
- 一棟の建物の表示:各階床面積の合計
- ⑦ 10,452.46㎡
- 敷地の表示:対象の土地の地積合計
- ⑧ 16,447.18㎡
⑥と⑦は異なる数値。⑦を専有面積欄へ入力しない。
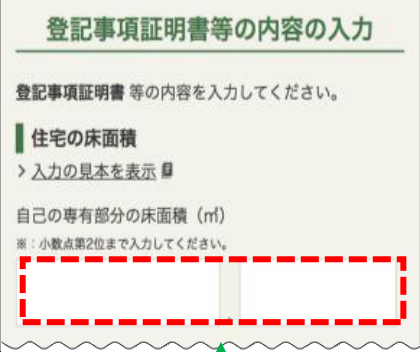
- ⑥ 自分の部屋の登記上の面積資料で確認:専有部分の建物の表示・床面積入力先:「自己の専有部分の床面積(㎡)」この例は67.02。共有廊下等を足しません。夫婦でこの住戸を共有していても、持分を掛ける前の専有面積です。
- ⑦ 一棟の建物の合計面積資料で確認:一棟の建物の表示・各階の床面積の合計入力先:「1棟の住宅の総床面積(㎡)」この別例は10452.46。自分の部屋の67.02とは別の欄です。
- ⑧ 一棟に対応する土地の面積資料で確認:敷地の表示の土地の地積・対象となる複数筆の合計入力先:「1棟の土地の面積(㎡)」この別例は16447.18。自分の敷地権割合を掛けた面積をここへ入力しません。
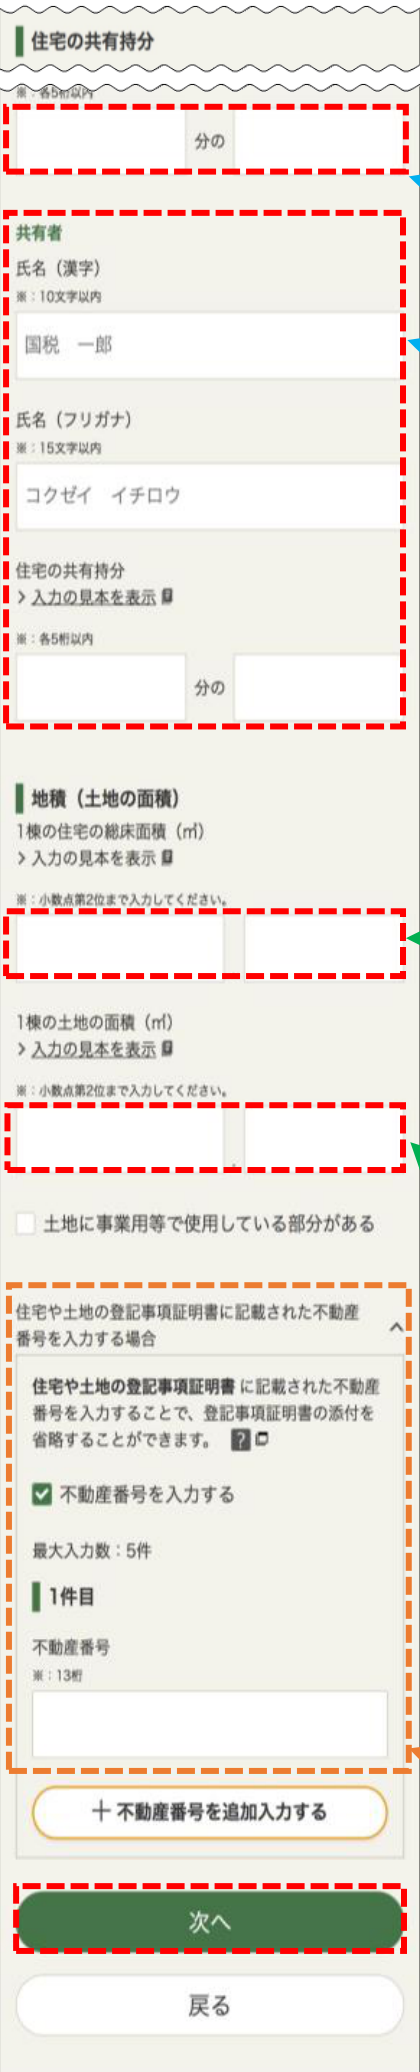
敷地権の割合と、住宅の共有持分は別です。「住宅の共有持分」には、その住戸を誰が何分のいくつ所有しているかを入力します。土地の敷地権割合を、住宅の共有持分の欄へ転記しません。敷地が借地・複数筆等の場合や、資料と画面の対応が分からない場合は個別に確認します。
5. 共有持分・居住用割合・連帯債務の負担割合は別
登記上、あなたが所有する割合。2分の1なら50%。画面では分母・分子を入力する欄があります。
家屋・土地のうち、自己の居住に使う部分の割合。事業用・貸付用などの面積と分けます。
共同の借入金のうち、あなたの負担に係る割合。持分だけで自動的に50%と決めません。
事業用の部屋がある場合は、面積を確認
別の架空の面積例
25㎡居住用
25㎡居住用
25㎡事業専用
25㎡
居住用75㎡ ÷ 全体100㎡ = 75%
入力では実際の面積を使う
画面の「住宅に事業用等で使用している部分がある」を、実態に沿って選び、表示される事業用等の床面積欄に、この別例では25.00㎡を入力します。
土地にも事業用等の部分があれば別に確認します。住宅の床面積を自分で75㎡に減らしたうえで、さらに事業用25㎡を入れると二重に控除してしまいます。
計算明細書の居住用割合には90%以上の場合に100.0%とする取扱いがあります。ただし、入力画面では実際の面積を確認して入力し、計算結果を照合します。事業の必要経費の按分割合と同じ数字を無条件に転記しないようにしましょう。
6. ローン残高は「年末残高」の欄から、借入先ごとに入力
「年末残高等の入力」で「+年末残高等の内容を入力する」を選びます。借入先が複数ある場合は、各証明書・残高情報について追加します。ペアローンの相手の借入金を自分の残高に足しません。
当事務所作成・架空の資料見本(実際の書類ではありません)
住宅取得資金に係る借入金の年末残高等証明書
- 住宅借入金等の内訳
- A 住宅及び土地等
- 年末残高
- B 29,500,000円
- 当初金額
- C 30,000,000円
- 摘要:連帯債務者
- E 記載なし
主例の単独債務。年末残高は2,950万円、借入当初は3,000万円。返済期間は35年と仮定。
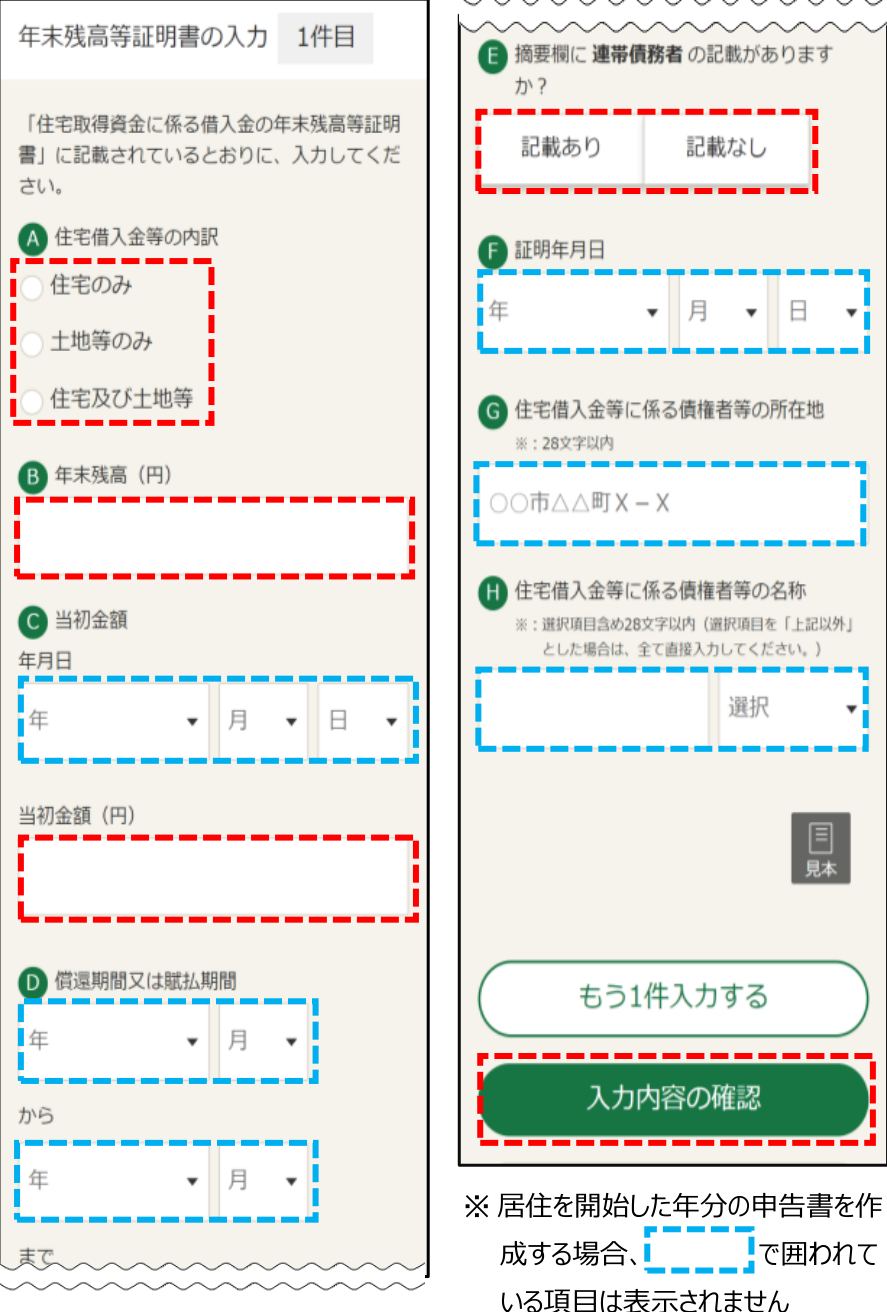
この画像は初年度・2年目以後を含む共通画面例です。元資料の青い破線で囲まれた当初年月日、償還期間、証明年月日、債権者の所在地・名称等は、居住を開始した年分の申告では表示されません。初年度にない欄を探したり、別の欄に入力したりする必要はありません。
- A 借入金の使途区分資料で確認:証明書の「住宅借入金等の内訳」入力先:「住宅借入金等の内訳」→住宅のみ/土地等のみ/住宅及び土地等証明書どおりに選択。この例は「住宅及び土地等」。家を買ったという理由だけで「住宅のみ」を選びません。
- B 年末の残高資料で確認:証明書の申告対象年の「年末残高」入力先:「年末残高(円)」この例は29500000。借入時の30000000、毎月の返済額、現在時点の残高とは異なります。
- C 借入れの当初金額資料で確認:証明書の「当初金額」入力先:「当初金額(円)」この例は30000000。年末残高の29500000をもう一度入力する欄ではありません。
- E 連帯債務の有無資料で確認:摘要欄等の連帯債務者の記載入力先:「摘要欄に連帯債務者の記載がありますか?」この例は「記載なし」。保証人がいることと連帯債務は別です。借入契約も照合します。
共有だからといって、残高を自分で半分にして入力しない
年末残高等証明書の入力画面では、証明書等の記載に沿って残高を入力します。連帯債務なら、その後の連帯債務の入力で自己資金や負担を整理します。最初に持分で割った残高を入れて、後でもう一度按分すると二重計算になります。
調書方式の場合
借入先への適用申請等の準備を行い、e-Tax・マイナポータルで提供される年末残高情報を確認します。連携で自動入力された場合も、対象年・借入先・残高・使途区分を照合します。情報が取得できない場合は、公式案内に沿って返済計画表等で確認します。空欄をゼロで埋めたり、前年の金額を流用したりしないでください。
参考:国税庁 東京国税局・2025年分の住宅ローン控除入力要領(PDF)、調書方式。
7. 連帯債務は、持分と頭金・単独債務を照合する
「記載あり」とした場合などに、連帯債務の入力へ進みます。ここからは主例とは別の架空例です。取得金額4,000万円、住宅・土地の持分はAさん・Bさんが各2分の1。補助金等・住宅取得等資金の贈与の特例・別の単独債務はないと仮定します。
当事務所作成・架空の資料見本(実際の書類ではありません)
共有者ごとの取得資金メモ
- Aさんの持分取得額
- 4,000万円 × 1/2 = 2,000万円
- Aさんの自己資金(頭金等)
- ⑨ 800万円(8,000,000円)
- Bさんの自己資金(頭金等)
- ⑩ 200万円(2,000,000円)
- 連帯債務の当初借入額
- 3,000万円
両者の頭金合計1,000万円+共同借入3,000万円=取得金額4,000万円。返済負担は取得資金と整合し、合理的に定められていると仮定。
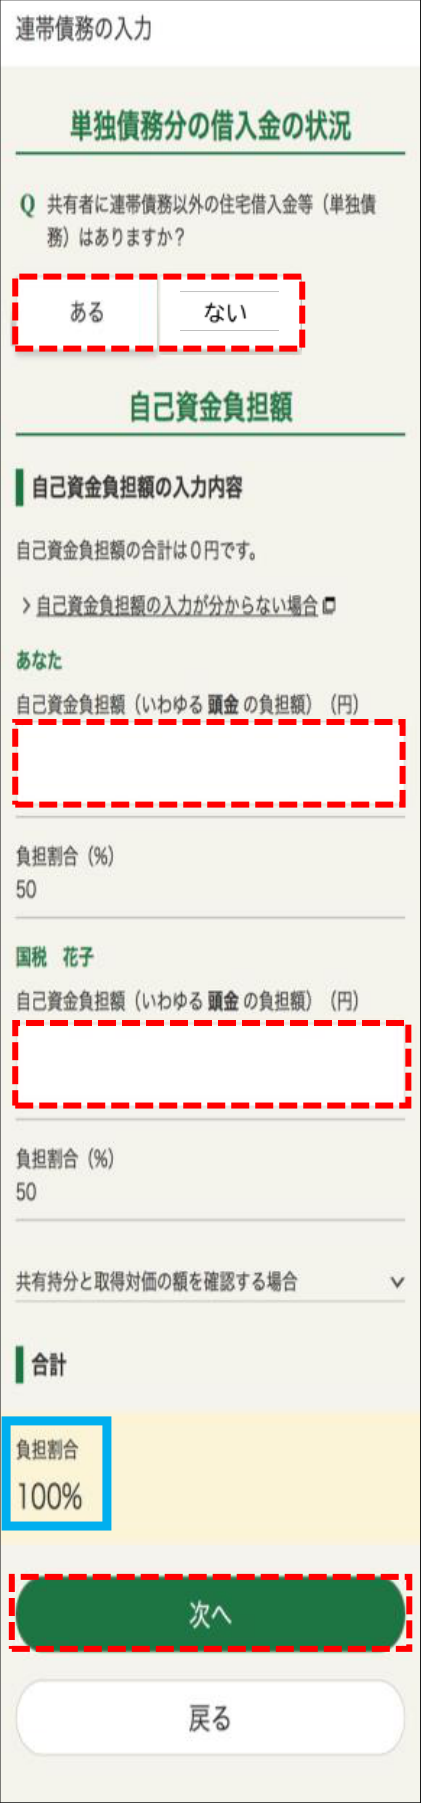
- 単独債務分の借入金資料で確認:住宅取得に係る別の単独債務の有無入力先:「共有者に連帯債務以外の住宅借入金等(単独債務)はありますか?」この別例は「ない」。ある場合は、借入契約と実際の負担を確認して該当情報を入力します。
- ⑨⑩ 頭金などの自己資金資料で確認:各共有者が実際に負担した自己資金入力先:各共有者の「自己資金負担額(いわゆる頭金の金額)(円)」Aさんは8000000、Bさんは2000000。共同借入の年末残高や、毎月の返済額を入力する欄ではありません。
Aさん
持分の取得に必要な2,000万円
− 自己資金800万円
= 借入金の負担1,200万円
1,200 ÷ 3,000 = 40%
Bさん
持分の取得に必要な2,000万円
− 自己資金200万円
= 借入金の負担1,800万円
1,800 ÷ 3,000 = 60%
共有持分は50%ずつでも、借入負担は40%・60%という別例です。仮に年末残高が2,950万円なら、負担に対応する残高はAさん1,180万円、Bさん1,770万円となります。取得対価や借入限度額等の確認前の説明例で、税額を確定する計算ではありません。
実際には当事者間の合理的な負担の約束、取得資金、自己資金、単独債務、返済の実態を確認します。画面の合計負担割合が100%になっただけで税務上の判断が完了するわけではありません。相手の持分の取得資金を代わりに負担している場合などは、贈与関係を含め個別に確認します。
ペアローンは通常、それぞれが別の借入契約を持つ形です。「共有者がいる=連帯債務」とせず、借入契約・証明書の記載に沿って入力します。
8. 数字を移したら、計算明細書と添付書類まで照合
- 対象年分・入居日・取得形態。図の2025年や架空の入居日に合わせていないか確認します。
- 住宅・土地の取得対価。契約書の全体金額と共有持分、補助金等の入力が二重に減額されていないか確認します。
- 面積と割合。専有面積・一棟面積、住宅持分・敷地権、事業用部分・連帯債務の負担を混同していないか確認します。
- 借入れ。当初金額と年末残高、使途区分、借入先の件数、共同借入と相手の単独借入を照合します。
- 適用区分と計算結果。認定・省エネ性能の証明資料、所得・床面積等の条件を確認し、作成された「住宅借入金等特別控除額の計算明細書」や連帯債務の付表を照合します。
- 送信・添付書類・控え。「入力終了」は提出完了ではありません。申告書を送信し、受付結果を確認。添付書類の案内に沿って別途必要な資料を提出し、控えを保存します。
ふるさと納税をしている方は、確定申告に寄附金も含めます。前年までに自宅の売却特例を使った方は、住宅ローン控除との併用制限も確認します。
画面出典:国税庁・東京国税局の住宅ローン控除入力要領(2025年分)、1〜4ページを抜粋。画面の文字・数値・元の強調線は改変していません。別枠の資料見本・丸囲み・計算例・対応説明は当事務所作成です。
参考:国税庁 東京国税局・2025年分の住宅ローン控除入力要領(PDF)、新築住宅の要件・提出書類、中古住宅の要件・提出書類。
よくあるご質問
共有持分が2分の1なら、床面積も半分にしますか?
床面積の入力では登記上の住宅全体、マンションなら住戸の専有部分の面積を確認します。共有持分は別に入力します。持分を掛けた面積を最初に入力して二重に按分しないようにします。
住宅の共有持分には、マンションの敷地権割合を入力しますか?
住宅の共有持分には、その住戸の所有者ごとの持分を入力します。土地に係る敷地権割合とは別です。一棟の土地面積欄には対象の土地の全体面積を確認します。
年末残高と当初金額はどちらを入力しますか?
別々の欄です。年末残高欄は対象年の12月31日の残高、当初金額欄は借入れの当初金額を、証明書等と照合して入力します。
持分が半分なら、連帯債務の負担も50%ですか?
共有持分と負担割合は同じとは限りません。頭金等の自己資金、別の単独債務、取得資金や当事者間の合理的な負担の約束を確認します。
ご自身で進める・迷う点だけ相談する・申告を依頼する
このホームページを見ながら、ご自身で確定申告を進められるようにしたい。そのために、資料をそろえる順番と入力の確認点を掲載しています。
共有持分と返済負担が合わない場合、事業用部分がある場合、売却特例を利用した場合などは、資料を確認して判断します。迷う箇所だけの相談も、申告全体のご依頼もできます。作業範囲と費用は着手前にご案内します。
国税庁の公表資料を2026年10月9日に確認。主な根拠:租税特別措置法第41条・第41条の2の2、同法施行令第26条、同法施行規則第18条の21、所得税法第120条・第122条等。適用要件・提出書類は入居年、住宅区分、申告内容によって異なります。