夜のお仕事と確定申告
夜のお仕事を辞めた年の確定申告|途中退職・掛け持ち・明細の確認
年の途中でお店を辞めたとき、「もう働いていないから申告しなくてよい」「税金が全部戻る」とは限りません。その年の1月から12月までの働き方と支払いを、勤務先や支払先ごとに整理することから始めましょう。
この記事は2026年10月28日時点の一般的な説明です。給与か報酬か、年内の再就職、ほかの所得や控除によって手続は変わります。
辞めた年に確認する順番
- 1働いた先を書き出す辞めた店と次の仕事を年ごとに
- 2給与か報酬か確認契約と働き方・明細を見る
- 3年末調整と申告を確認ほかの所得も合わせて判断
1. 辞めたお店と次の仕事を一覧にする
勤務・契約期間、給与か報酬か、支払明細の有無、源泉徴収された税金を、支払先ごとに整理します。昼の仕事、移籍先、年内に始めた事業なども含めます。退職後に支払われた金額は、支払時期や性質により計上する年を確認します。
「業務委託」「アルバイト」といった名前だけで所得区分は決まりません。契約と働き方を確認しましょう。支払明細の読み方も参考にしてください。
2. 給与として働いていた場合
年の途中で退職して年内に再就職しない場合、原則として年末調整を受けられず、源泉徴収された所得税等が納め過ぎになっていることがあります。翌年に還付申告を行うことで、還付を受けられる場合があります。
同じ年に再就職した場合は、原則として新しい勤務先が前の勤務先の給与を含めて年末調整します。前の勤務先の源泉徴収票を提出し、実際に年末調整の対象に含まれたか確認しましょう。複数の給与や他の所得があれば、別途確定申告が必要となる場合もあります。
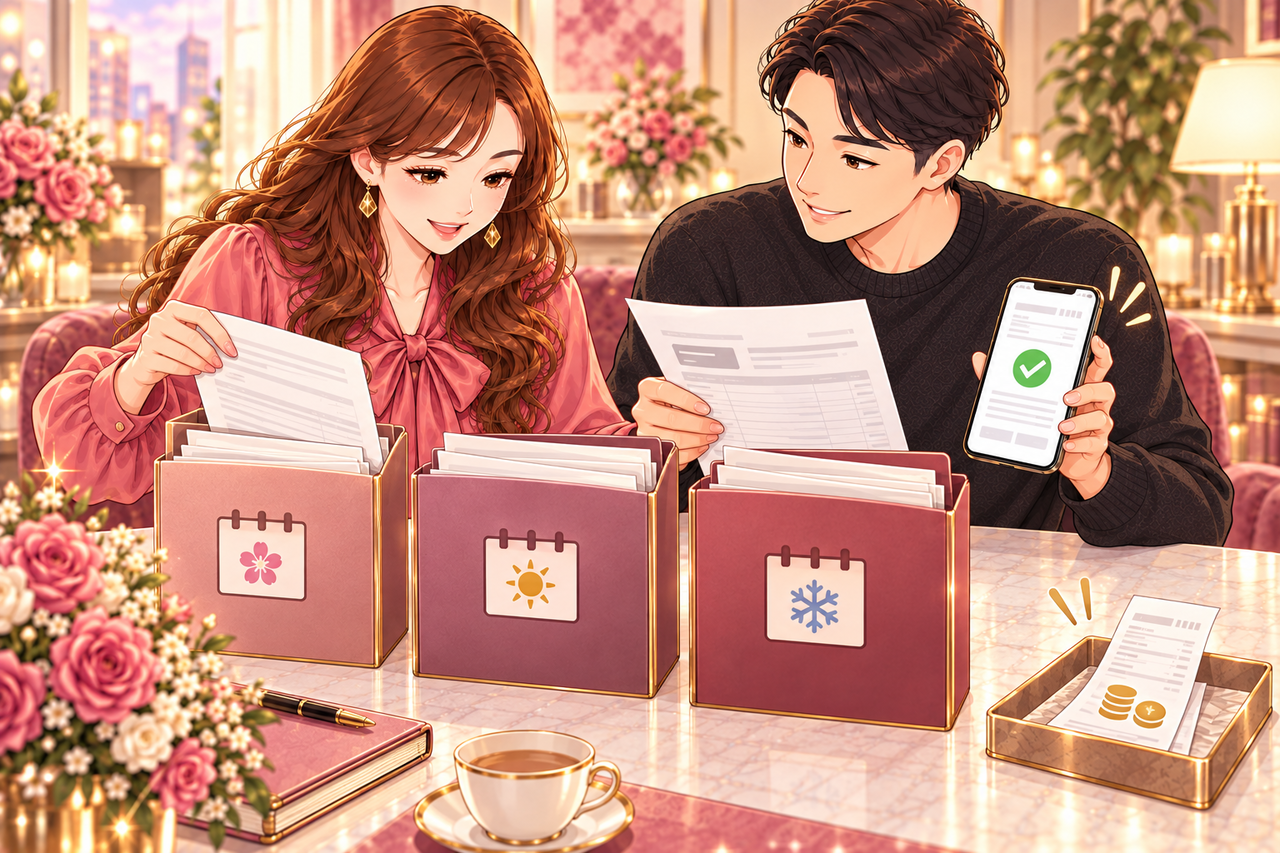
資料を分けて準備
- 1給与源泉徴収票・給与明細
- 2報酬契約書・支払明細・経費の記録
- 3不足があるお店へ確認し、手元の記録も照合
3. 報酬として働いていた場合
お店を辞めたことだけで報酬の所得計算や申告が済むわけではありません。契約書、支払明細、入金記録、仕事に必要だった費用の資料を整理し、その年の収入と必要経費を確認します。源泉徴収されていても、確定申告の要否や還付・追加納税は年間の所得や控除によって異なります。
収入と費用の計上時期は入金日や支払日だけで決まるとは限りません。未払いや後日の支払いがある場合は、契約や記録と計上方法を確認しましょう。
4. 退職先から資料を受け取れないとき
給与については源泉徴収票の交付を依頼し、交付を求めても受け取れない場合は国税庁の「源泉徴収票不交付の届出手続」も確認できます。既に交付された票の再発行は、この届出の対象外です。報酬については支払明細等を確認し、問い合わせた経緯も残します。資料が一部ない場合は、ある資料と不足分を分け、金額を推測で埋めないようにしましょう。
辞めた後も住民税や社会保険に関する手続が生じることがあります。勤務先や市区町村、加入する保険者にそれぞれ確認してください。
自分で進める・迷う点を相談する
まずは手元の資料を整理し、国税庁の確定申告書等作成コーナーなどで自分で確認できます。区分や手続に迷う点だけの相談や、申告の依頼も選べます。資料の状態と作業範囲を確認し、料金は着手前にご案内します。
よくあるご質問
Q. 年の途中で辞めたら必ず確定申告が必要ですか?
退職したことだけでは決まりません。給与か報酬か、その年のほかの所得、年末調整や控除の状況を確認します。
Q. 次の勤務先が年末調整をしたら、前の給与も自動的に入りますか?
前の勤務先の源泉徴収票を新しい勤務先に提出し、実際に含まれたか確認してください。前職分を確認できない場合などは、確定申告で精算が必要になることがあります。
Q. 退職したら天引きされた税金は全額戻りますか?
全額戻るとは限りません。年間の所得や所得控除などから税額を計算して精算します。