夜のお仕事と確定申告
夜のお仕事の収入・経費の資料がないとき|明細・現金・口座を整理する順番
確定申告の準備をしようとしても、支払明細や領収書がすべて残っているとは限りません。資料が足りないときは、まず、残っている記録を年ごとに集め、分かる取引と確認が必要な取引を分けるところから始めましょう。
資料がない金額を推測で確定したり、分からないものをすべてゼロにしたりする必要はありません。この記事は2026年10月27日時点の一般的な整理方法です。申告の要否や計算は、対象年と個々の事情を確認して判断します。
資料がなくても、あるものから
- 1手元の資料を集める明細・口座・日々の記録
- 2不足を分ける年・店・月ごとに確認
- 3再発行や照合を依頼推測だけで金額を作らない
1. 年と支払先ごとに、残っている資料を集める
所得税の申告は原則として暦年ごとです。封筒やフォルダーを年ごとに分け、さらに勤務先・支払先ごとに、次のような資料を探します。
- 給与の源泉徴収票、給与明細、報酬の支払明細、契約内容が分かるもの
- 入金・出金のある預金通帳やネットバンキングの履歴
- 領収書、レシート、請求書、カード利用明細、電子メールの利用明細
- 働いた期間や支払いの内容を確認できる記録
- 過去に提出した申告書の控えや、税務署から受け取った書面
紙がなければ電子明細やメールも確認します。資料を取り寄せるときは、対象年や必要な期間を伝えましょう。給与の源泉徴収票が交付されていない場合は、まず勤務先に確認し、それでも交付されないときは税務署への手続きが案内されています。
業務報酬の資料は給与の源泉徴収票とは異なります。資料の名称や交付の有無は契約・支払内容によって異なるため、手元の明細や支払先への確認を基に整理します。
2. 支払額・天引き・手取りを分けて見る
入金額や手渡しで受け取った額が、そのまま申告に使う収入金額になるとは限りません。明細があるときは、支払額、源泉徴収された税金、その他の控除、実際の受取額を区別して確認します。何を差し引いているか分からない欄は、明細や支払先に確認しましょう。
給与か業務に対する報酬などかは、名前だけで決まらず、契約や働き方の実態を踏まえて確認します。給与の場合と事業所得・雑所得などの場合では、所得の計算方法が異なります。天引きがあることだけで申告の要否や還付額は決まりません。
整理メモの作り方
| 項目 | 記入する内容 |
|---|---|
| 対象年・支払先 | どの年の、どこからの支払いか |
| 内容 | 給与、報酬など、分かる範囲の内容 |
| 金額の内訳 | 支払額、源泉徴収税額、その他の控除、受取額 |
| 根拠資料 | 明細、通帳、契約書など、確認に使った資料 |
| 状態 | 確認済み/要確認。分からない点と確認先 |
記録が不足している欄は「要確認」とし、根拠のない金額を作らずに残します。別々の資料が同じ支払いを示しているときは、収入を重複して数えないようにします。
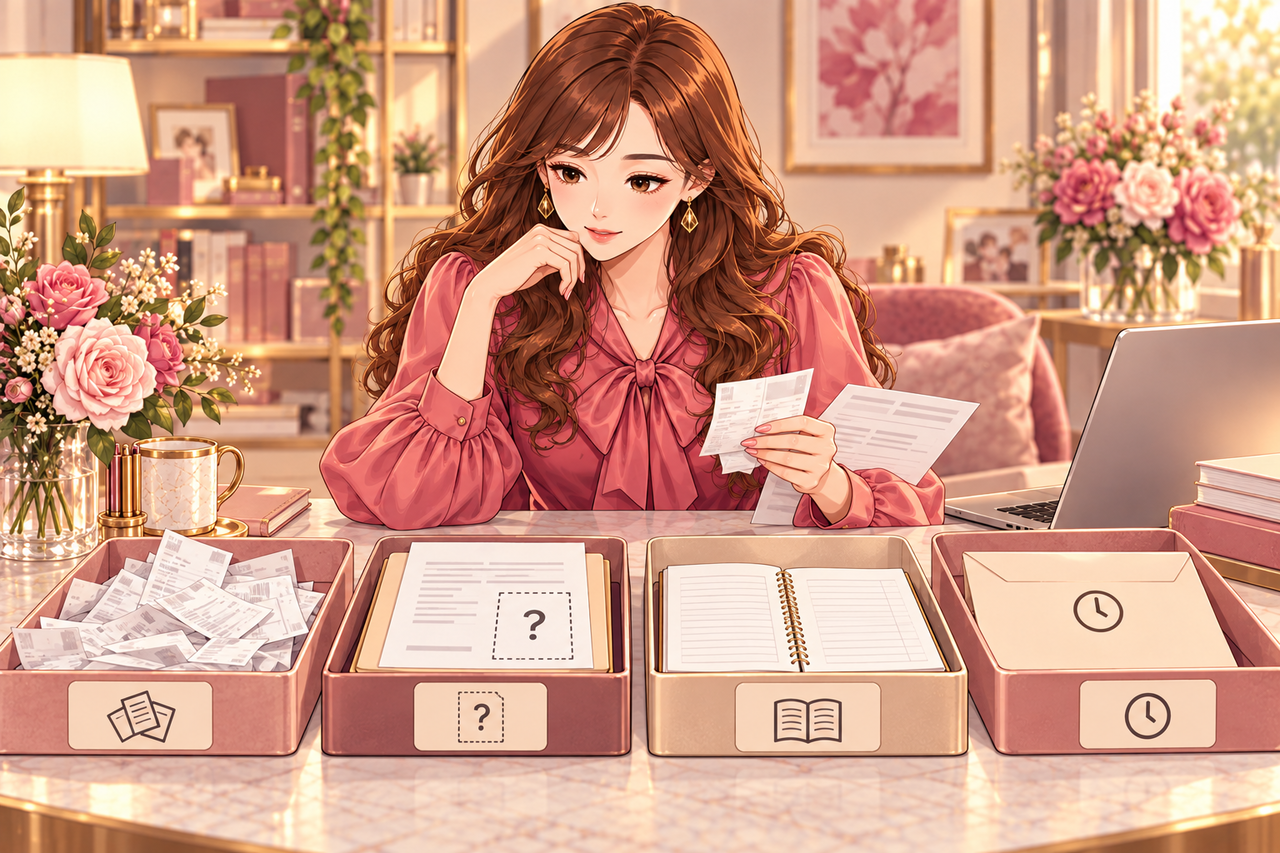
資料を3つに分ける
- 1収入明細・支払調書・入金記録
- 2経費領収書・利用履歴・仕事との関係
- 3不足ない年・月・項目と確認先
3. 現金や預金口座の動きを整理する
口座への入金は、日付・金額・入金元・関係する資料を確認します。お店からの振込と支払明細が同じ取引を示す場合は、両方を別の収入として足さないようにします。
また、自分の口座間の振替や手元の現金を預け入れた動きは、それ自体を新たな売上として二重に数えるものではありません。ただし、預金したことだけで、そのお金の元となった収入の有無や内容まで決まるわけではありません。 元のお金の性質と、いつの収入かを資料に照らして確認します。
事業所得などの収入計上時期は、原則として収入すべき権利が確定した時期を基に判断し、例外もあります。単に口座に入れた年だけで決めず、対象となる取引の内容を確認しましょう。
4. 経費は仕事との関係と証拠を確認する
報酬などが事業所得や雑所得に当たる場合、所得を得るために直接必要な費用などは、要件に応じて必要経費になります。給与所得の計算では取扱いが異なるため、同じ方法で一律に経費を引くことはできません。
衣装・美容・交通費などは、支払っただけで必ず経費になるわけではありません。仕事に必要だった内容、日時、目的、金額が分かる資料を整理します。仕事と私生活の両方に関係する費用は、仕事に必要な部分を明らかに区分できるか確認します。
領収書が見当たらない場合も、カード明細や取引先とのやり取りなど、残る資料で事実を確認します。領収書がないからといって直ちにすべて認められないと決まるわけでも、申告すれば必ず認められるわけでもありません。記憶だけで領収書や内容を作らず、根拠と不足点を整理して相談しましょう。
詳しくは、衣装代・美容代・交通費の考え方もご覧ください。
5. そろったところから確認を進める
全資料を集めてからでないと相談できないわけではありません。対象年、支払先、手元にあるもの、ないものを分けておくだけでも、次に何を確認するか決めやすくなります。
ご自身で整理して申告を進めるほか、迷う部分だけを相談したり、資料整理と申告書作成を依頼したりすることもできます。依頼する場合は、対象年と資料の状態を確認し、作業範囲・料金を着手前にご案内します。
よくあるご質問
Q. 明細が1枚も見つからない場合は、何から始めますか?
働いた年と支払先を書き出し、口座履歴、メール、契約内容が分かる資料など、残っているものを探します。支払先にも資料を確認し、不足している内容を「要確認」として残しましょう。
Q. 口座に入金した額をすべて売上にしますか?
預入れの理由は取引ごとに異なります。明細に記載された支払いと同じものか、自分の資金の移動かなど、根拠を確認します。通帳の入金だけで収入の性質や計上時期を一律に決めることはできません。
Q. レシートがない費用はどうすればよいですか?
支払いの内容が分かるカード明細やメールなどを探し、仕事との関係や不足している点を整理します。必要経費になるかは所得の種類や事実関係を踏まえて判断します。