夜のお仕事と税務調査
夜のお店に税務調査が入ると何を調べる?売上・支払い・経営実態の確認
お店の税務調査では、帳簿だけでなく、売上が生まれ、代金を受け取り、働く人へ支払うまでの流れを確認することがあります。何を照らし合わせるのかを知ると、店側にもキャスト側にも、残しておきたい記録が見えてきます。
この記事は2026年10月29日時点の一般的な説明です。調査の進め方や税務上の取扱いは、個別の事情や対象年により異なります。
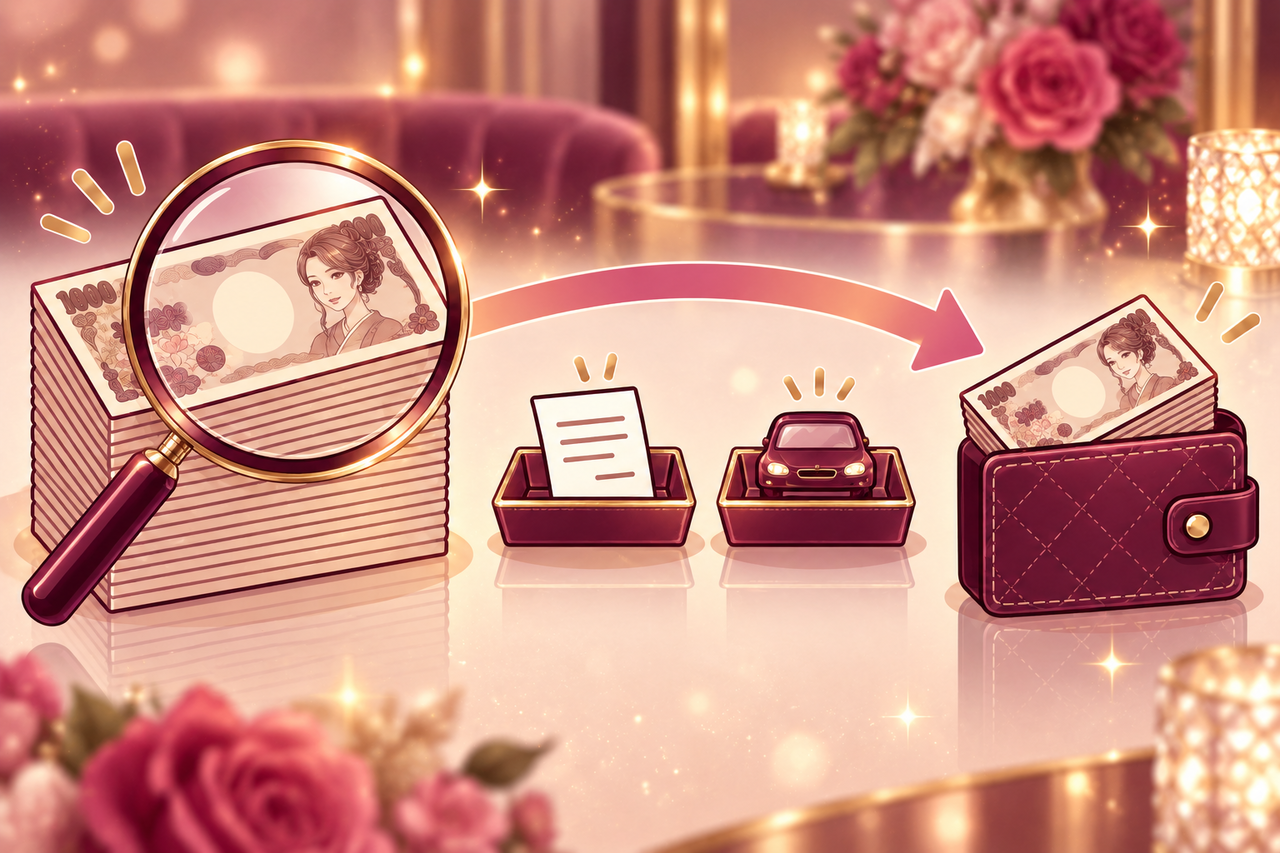
お店の調査で確認する流れ
- 1売上の発生会計伝票・売上日報と帳簿を確認
- 2代金の受取り現金・カード等の入金を照合
- 3働く人への支払い支払額・控除・手取りを分ける
1. 調査は、売上が生まれてから入金されるまでを見る
調査官は、営業の仕組みを聞いたうえで、会計伝票や売上日報、帳簿、現金の管理記録、カード決済の明細や入金記録などを、必要に応じて突き合わせます。現金売上とカード売上、サービス料やキャンセル・返金の処理が帳簿にどう反映されているかも確認の対象になり得ます。
たとえば、伝票の日付と日報、帳簿、決済会社からの入金を比べて金額が合わない場合、入金手数料や入金日のずれ、返金などの理由を一つずつ確認します。差があるだけで直ちに売上除外や不正と決まるわけではありません。
2. キャストへの支払いは、差引前と差引後を分ける
支払明細、出勤・計算期間の記録、現金の払出し、報酬や給与の帳簿、源泉徴収の記録などから、誰に何をいくら支払ったかを確認することがあります。店が控除した送迎費や衣装代などは、源泉所得税とは別に内容を確かめます。
給与かホステス等の報酬かによって源泉徴収の方法が異なります。国税庁は、対象となるホステス等の報酬の源泉徴収方法を公表しています。働く人の呼び名や「一律10%」という説明だけで税額を確定しないことが大切です。
名義だけでなく実態を確認
- 1誰が決めていたか経営方針や売上管理を確認
- 2誰が支払っていたか取引やキャストへの支払いを整理
- 3資料と説明を照合名義と実際の関係を確かめる
3. 店の名義と実際の経営者が違うとき
国税庁が公表した2024事務年度の事例3では、従業員名義の複数のキャバクラ店について、調査対象者と従業員への質問等により、売上管理や経営方針を誰が決めていたかを確認し、実質的な経営者を認定しています。
これは公表された一事例です。名義が違えば必ず同じ結論になるという意味ではありません。契約、資金の管理、指揮命令、実際の支払いなどを個別に確かめます。
4. 事前に何を調べることがある?
調査に先立って、提出された申告書、営業の概要、取引に関する資料などを確認し、調査で確かめる点を整理することがあります。SNS上の公開情報や営業案内から店舗の営業状況を把握することも、情報収集の具体例として考えられます。どの情報を、どの方法で調べるかは個別の必要性や法令に左右されます。
元国税調査官の根本和彦氏は、参考動画で店舗の営業状況を事前に調べた経験や、客としての利用を伴う調査に言及しています。これは同氏の経験・解説であり、すべての店舗で行われると確認された一般的な手順ではありません。尾行・張り込みや特定の予算が必ず使われるとも断定できません。
予約表・シフト表はどう照合される?
お店が日々の営業に使う資料も、売上や支払額を確認する手掛かりになり得ます。元国税調査官の税理士は、風俗店の調査経験として、予約表、指名本数の集計、売上管理データ、送迎担当者の売上回収記録などを確認した例を紹介しています。確認する資料は業態や保管状況、調査の必要性によって異なります。
営業の記録を照合する流れ
- 出勤予定・シフト誰がいつ勤務する予定だったかを確認
- 予約・受付の記録日時、コース、指名、変更・キャンセルを確認
- 実際の売上と精算伝票・日報・現金や決済記録・支払明細と照合
たとえば、予約表に記録があるのに売上日報に見当たらないときは、キャンセル、予約の変更、未実施、日付の違いなどの可能性を確認します。出勤表は予定を示す場合もあるため、出勤予定や予約件数だけで、実際の接客本数や売上・報酬が確定するわけではありません。コース変更、割引、延長、返金、店舗とキャストの取り分も一緒に確認します。
派遣型の営業では、受付表と送迎担当者が記録した回収額を照らし合わせる例も紹介されています。資料の差は理由を確認する入口であり、それだけで不正と決めるものではありません。店側は、予約の変更や取り消しを含め、記録と帳簿の関係を説明できる形で保存しておくことが大切です。
調査官が客として店を利用することもある?
実地調査の前に、調査官が客として店を利用し、営業状況を確認することがあります。元国税局職員や、風俗店の調査に携わった元調査官の解説では、料金や追加料金、支払い方法、客の入りや従業員の状況などを確認する例が挙げられています。このような確認は「内観調査」「内偵調査」などと呼ばれます。
客として確認する事項の例
- 料金とサービス表示されたコース・追加料金と実際の請求
- 受付と客の動き予約の受付方法、客の入り、従業員の状況
- 支払いと記録現金・カードなどの決済や伝票の扱い
元調査官の体験談には、サービスを受けている間も勤務状況などを自然に聞き取り、業務として確認事項を考えるため、楽しむ余裕がなかったという話もあります。あくまで本人が紹介する経験談であり、すべての調査官が同じ方法で行うことや、すべての店に内観調査が入ることを意味しません。
調査の進め方や必要な資料は事案ごとに異なります。特定の客を調査官かどうかと疑うより、営業の実態と一致する記録を普段から整理しておくことが、確認を受けたときの備えになります。
5. 架空経費や重加算税はどう確認される?
支出の相手先、契約内容、実際の役務、請求書と支払記録を照合し、実在する取引か、事業に関係する支出かを確認することがあります。外注費・警備費などという科目名だけで、架空経費や特定の相手への支払いと決めつけることはできません。
重加算税は、課税の基礎となる事実の隠蔽・仮装など、法律上の要件を踏まえて判断されます。夜のお店への調査で必ず課されるものではなく、記録の差や単なる誤りだけで直ちに決まるものでもありません。
6. 店側と働く人が準備できること
店側は、伝票から入金・支払いまでの流れ、記録の保存場所、帳簿との違いとその理由を整理します。キャストは、店から受け取った明細や封筒、出勤記録、振込履歴、自分の申告書の控えを年ごとに分けます。資料がない場合も、そのことを隠さず、残っている根拠と確認が必要な点を分けておきましょう。
自分で整理する・迷う点を相談する
手元にある資料と、確認が必要な点を分けるところから始めましょう。税務調査や申告について、状況に応じて税理士に相談することもできます。
関連記事
よくあるご質問
Q. お店に調査が入ると、働く人全員に調査が入りますか?
お店への調査と個人への調査は別です。支払いの記録などを基に確認が行われることはありますが、全員に調査が入るとは限りません。
Q. 会計伝票と入金に差があると、すぐに不正になりますか?
差額だけでは決まりません。手数料、入金時期、返金などの理由と資料を確認します。